
开云体育(中国)官方网站我国公募基金总限制达到33.74万亿元-开yun云体育入口(官方)网站/网页版登录入口/手机版最新下载
财联社9月25讯(记者李迪)股市涨势喜东说念主,公募基金鸿沟也传来捷报。
本年8月底,我国公募基金总限制一举冲破36万亿元,这亦然年内第五次创下历史新高。
6月底初次冲破34万亿,7月底初次冲破35万亿,8月底又初次冲破36万亿,我国公募基金限制执续增长,彰显出行业的茂密发展态势。
受益于股票商场高潮,股票型基金的限制在8月增长超6300亿元,夹杂型基金增长超3300亿。此外,货币基金和QDII基金在8月也已毕限制增长,分离增长1963亿元和672亿元。
其他类型基金已毕限制增长的同期,债券基金却出现限制小幅下跌。8月底,我国公募债券基金总限制约为7.21万亿元,与7月底的7.24万亿元比较下跌285.05亿元。在股债跷跷板效应的影响下,债市轰动,债券基金的眩惑力也下跌。但业内东说念主士以为,跟着商场情谊冉冉收复感性,股债跷跷板效应有望缓解,债市仍具备中恒久投资价值。
公募基金限制冲破36万亿,年内第五次转换高
中基协发布的最新公募基金商场数据显露,死心2025年8月底,我国境内公募基金责罚机构共164家,其中基金责罚公司149家,赢得公募履历的财富责罚机构15家。
以上机构责罚的公募基金财富净值悉数36.25万亿元,与7月底的35.08万亿元比较增长约1.18万亿元。
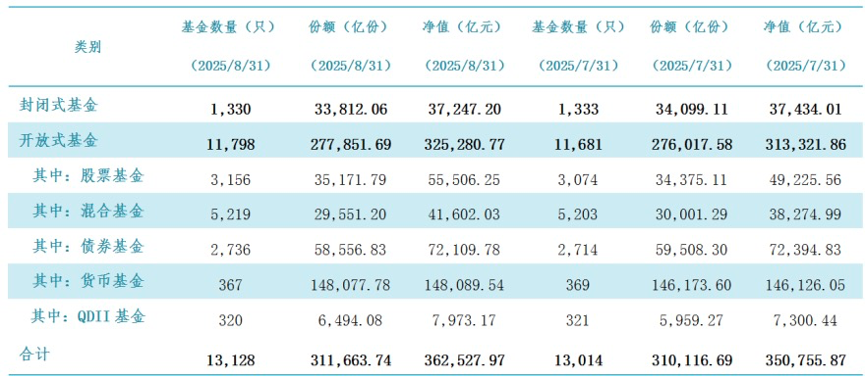
本年4月底,我国公募基金总限制达到33.12万亿元,创下历史新高;本年5月底,我国公募基金总限制达到33.74万亿元,再转换高;本年6月底,我国公募基金总限制达到34.39万亿元,年内第三次创下历史新高;本年7月底,我国公募基金总限制达35.08万亿元,年内第四次创下历史新高。
6月底初次冲破34万亿,7月底初次冲破35万亿,8月底又初次冲破36万亿,我国公募基金限制执续增长,彰显出行业的茂密发展态势。
经济执续复苏和股市执续回暖撑执公募基金总限制执续攀升。谈判昔日,业内东说念主士谈判,跟着我国科技执续冲破,企业计较执续回暖、公募行业推出新产物以及被迫投资迅猛发展,我国公募基金限制有望无间增长并已毕冲破。
股基限制8月增长超6200亿,夹杂基增长超3300亿
分类型来看,股票型基金在本年8月已毕了最多的限制增长。
8月底,股票型基金限制达5.55万亿,与7月底的4.92万亿比较增长约6280亿元。
从份额维度来看,8月底股票基金总份额约为3.52万亿份,与7月底的3.44万亿份比较增长797亿份。股票基金份额的增长幅度远小于限制的增长幅度,这意味着股票基金的限制增长主要由净值增长孝顺。
除股票基金外,夹杂型基金在8月也已毕限制增长。
8月底,夹杂型基金的限制达到4.16万亿份,与7月底的3.83万亿份比较增长约3327亿份。
而夹杂型基金的份额却在减少。夹杂型基金的7月底的总份额为3.00万亿份,但在8月底降至2.95万亿份,小幅减少约450亿份。
股票型基金限制份额双增,夹杂型基金却出现份额下跌,这可能在股市飞快回暖的环境下,投资者更倾向于投资权利仓位占比高的主动股基和被迫股基。而夹杂型基金中包含均衡型基金和偏债基金,这些产物近期在商场上的接待进度可能不够高。
货币基金增长近2000亿,债基限制却小幅下跌
本年8月,货币基金也已毕限制增长。
8月底,货币基金总限制约为14.81万亿,与7月底的14.61万亿比较增长约1963亿元。
在利率下行的布景下,货币基金的收益执续下跌,多只货币基金的七日年化收益致使跌破1%。但由于银行入款利率处于更低位,“入款搬家”效应突显,货基凭借自己活泼性和谨慎的收益发扬,也对投资者有眩惑力。
除货基外,QDII基金限制在8月也已毕增长。
QDII基金在8月底的总限制达7973.17亿元,与7月底的7300.44亿元比较小幅增长672.73亿元。
其他类型基金已毕限制增万古,债券基金总限制却在小幅下跌。
8月底,我国公募债券基金总限制约为7.21万亿元,与7月底的7.24万亿元比较下跌285.05亿元。
债券基金限制还是聚合两个月小幅下跌。此前,债券基金限制在本年7月小幅下跌481.92亿元。
在股债跷跷板效应的影响下,债市轰动,债券基金的眩惑力下跌,部分投资者遴荐赎回。此外,近期刊行的债基也受到商场环境影响,经常出现蔓延召募期的情况。
不外,业内东说念主士指出,跟着商场情谊冉冉收复感性,股债跷跷板效应有望缓解,债市仍具备中恒久投资价值。民生加银基金以为,但短期来看,趋势性下行行情的要道或在于“央行买债”能否真的落地,在此时分,风险偏好、战略预期及机构行为等身分或执续对商场造成扰动。中恒久来看,对债市仍相对乐不雅。
民生加银基金分析称开云体育(中国)官方网站,历做买卖场阶段性诊治后,从国债收益率与资金利率间的相对利差来看,债券已具备一定设立价值。此外,从战略层面看,央行货币战略仍看护“易松难紧”的基调,资金面的短期波动或更多属于阶段性扰动,而非趋势性转向。同期,8月金融数据及宏不雅经济绸缪标明,三季度经济在投资、破钞与处事鸿沟仍濒临一定压力,基本面偏弱、实体融资需求疲软的样子尚未发生根人道漂浮;此外,银行与保障机构的设立需求依旧坚实。
